Die Kurzantwort
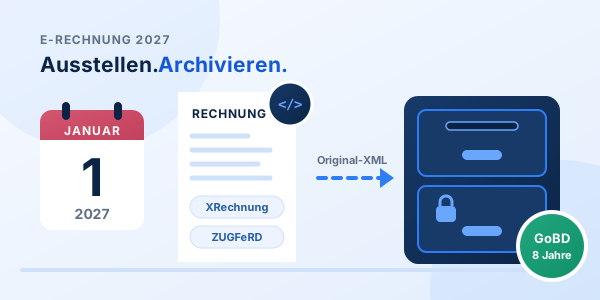
Ab dem 1. Januar 2027 müssen Unternehmen, deren Gesamtumsatz im Jahr 2026 über 800.000 Euro liegt, für Leistungen an andere Unternehmen im Inland E-Rechnungen im Sinne des § 14 UStG ausstellen. Ein PDF per E-Mail ist dann keine E-Rechnung mehr, sondern eine „sonstige Rechnung“, die für diese Unternehmen nicht mehr zulässig ist. Alle übrigen Unternehmen haben noch bis Ende 2027 Zeit.
Ein revisionssicheres Archiv ist dabei der richtige erste Schritt für den Rechnungseingang, aber es löst die Pflicht zur Ausstellung nicht. Die E-Rechnung muss dort entstehen, wo die Rechnungsdaten liegen: im ERP- oder Fakturierungssystem. Die gute Nachricht: Für beides gibt es einen pragmatischen Minimalpfad, der bis Januar machbar ist.
Die Fristen im Überblick
| Ab | Empfang | Ausstellung |
|---|---|---|
| 1. Januar 2025 | Alle Unternehmen müssen E-Rechnungen empfangen können; ein E-Mail-Postfach genügt | Papier und PDF weiter erlaubt (PDF mit Zustimmung des Empfängers) |
| 1. Januar 2027 | unverändert | Pflicht bei mehr als 800.000 € Gesamtumsatz im Vorjahr; kleinere Unternehmen dürfen noch Papier und PDF nutzen |
| 1. Januar 2028 | unverändert | Pflicht für alle Unternehmen; EDI-Verfahren nur noch, wenn sich daraus die Daten nach EN 16931 gewinnen lassen |
Ausgenommen bleiben unter anderem Kleinbetragsrechnungen bis 250 Euro, Fahrausweise, Rechnungen an Privatpersonen sowie bestimmte steuerfreie Umsätze. Für den Empfänger ist die Frist ebenso wichtig: Erhält er ab 2027 von einem großen Lieferanten noch eine Papier- oder PDF-Rechnung, ist das keine ordnungsgemäße Rechnung, und der Vorsteuerabzug steht auf dem Spiel. Prüfen Sie deshalb auch Ihren Eingang.
XRechnung und ZUGFeRD: Was gilt als E-Rechnung?
Eine E-Rechnung ist eine Rechnung in einem strukturierten elektronischen Format, das der europäischen Norm EN 16931 entspricht und eine automatische Verarbeitung ermöglicht. In Deutschland sind zwei Formate verbreitet:
| XRechnung | ZUGFeRD / Factur-X | |
|---|---|---|
| Aufbau | reine XML-Datei (Syntax UBL oder CII) | hybrid: PDF/A-3 mit eingebetteter XML-Datei |
| Für Menschen lesbar | nur mit Viewer oder Visualisierung | ja, das PDF ist direkt lesbar |
| Gültige Varianten | alle aktuellen Versionen | ab Version 2.0.1, Profile EN 16931, EXTENDED und XRECHNUNG; nicht MINIMUM und BASIC WL |
| Typischer Einsatz | öffentliche Auftraggeber, Peppol, große Rechnungsempfänger | Mittelstand, Empfänger ohne Viewer |
| Maßgeblich | die XML-Datei | die XML-Datei – das PDF ist nur Ansicht |
Andere Formate, etwa EDI-Nachrichten, sind zulässig, wenn sie sich verlustfrei in das EN-16931-Datenmodell überführen lassen und beide Seiten zustimmen. Für den Mittelstand ist ZUGFeRD im Profil EN 16931 meist der einfachste Einstieg, weil es für Empfänger ohne eigene Software lesbar bleibt.
GoBD-konforme Archivierung von E-Rechnungen
Hier liegt die Kernkompetenz eines ECM, und hier passieren derzeit die meisten Fehler. Die wichtigsten Regeln aus den Schreiben des Bundesfinanzministeriums vom 15. Oktober 2024 und 15. Oktober 2025:
- Die XML-Datei ist das Original. Aufzubewahren ist der strukturierte Teil in der Form, in der er empfangen oder versendet wurde. Ein Ausdruck oder ein nachträglich erzeugtes PDF genügt nicht.
- Bildteil bei ZUGFeRD: Das PDF muss nur zusätzlich aufbewahrt werden, wenn es steuerlich relevante Informationen enthält, die im XML fehlen. In der Praxis archiviert man die hybride Datei vollständig, das ist der sichere Weg.
- Konvertierung: Wandeln Sie die E-Rechnung in ein Inhouse-Format um, sind Original und Konvertat aufzubewahren und unter demselben Index zu verwalten.
- Unveränderbarkeit und Nachvollziehbarkeit: Änderungen müssen ausgeschlossen oder protokolliert sein, Buchungsvermerke und Prüfschritte gehören in den Audit-Trail, nicht in die Datei.
- Maschinelle Auswertbarkeit: Die Finanzverwaltung darf im Rahmen einer Außenprüfung auf die Daten zugreifen. Das Archiv muss Rechnungen deshalb auffindbar, lesbar und exportierbar halten.
- Aufbewahrungsfrist: Rechnungen sind Buchungsbelege. Seit dem Bürokratieentlastungsgesetz IV gilt für sie eine Frist von acht Jahren statt zehn; für beaufsichtigte Finanzunternehmen gelten Übergangsregeln.
- Verfahrensdokumentation: Beschreiben Sie, wie E-Rechnungen eingehen, validiert, visualisiert, gebucht und archiviert werden. Ohne sie ist auch das beste Archiv angreifbar.
Ein häufiger Fehler in der Übergangszeit: Die E-Rechnung kommt per E-Mail, die Buchhaltung öffnet sie im Viewer, druckt die Ansicht und legt sie ab. Damit ist das Original nicht archiviert. Ein zweiter Fehler: Das ECM speichert nur das Visualisierungs-PDF und verwirft die XML-Datei. Beides fällt spätestens bei der nächsten Betriebsprüfung auf.
Reicht im ersten Schritt ein revisionssicheres Archiv?
Die ehrliche Antwort lautet: für den Eingang ja, für den Ausgang nein.
Eingang: Seit Januar 2025 müssen Sie E-Rechnungen empfangen und GoBD-konform aufbewahren. Ein revisionssicheres Archiv, das XML und hybride Dateien unverändert speichert, indexiert und mit einem lesbaren Viewer anzeigt, erfüllt diese Pflicht. Die Rechnungsprüfung kann vorerst manuell bleiben. Die Automatisierung mit Workflow, Bestellabgleich und direkter ERP-Übergabe ist der zweite Schritt, nicht der erste.
Ausgang: Das Archiv erzeugt keine E-Rechnung. Die strukturierten Daten müssen aus Ihrem ERP- oder Fakturierungssystem kommen. Die meisten verbreiteten ERP-Systeme haben dafür inzwischen Updates oder Zusatzmodule. Wo das nicht rechtzeitig klappt, helfen Konverter- und Versanddienste, die aus den Rechnungsdaten ein ZUGFeRD- oder XRechnungsformat erzeugen, teils auch als Modul eines ECM- oder Output-Management-Systems. Vorsicht bei Lösungen, die nur ein fertiges PDF per Texterkennung „zurückübersetzen“: Fehler in der Erkennung landen dann in der rechtlich maßgeblichen XML-Datei.
Der Minimalpfad bis zum 1. Januar 2027
Für Unternehmen, die jetzt erst starten, empfehlen wir einen dreistufigen Plan. Stufe 1 ist bis Januar realistisch, wenn Sie in den nächsten zwei Wochen beginnen.
Stufe 1: Pflicht erfüllen (bis Januar 2027)
- Betroffenheit klären: Lag der Gesamtumsatz 2026 über 800.000 Euro? Welche Rechnungen gehen an Unternehmen im Inland?
- Ausgangsformat festlegen: ZUGFeRD (Profil EN 16931) als Standard, XRechnung für öffentliche Auftraggeber und Kunden, die es verlangen.
- ERP aktualisieren oder Konverter anbinden und Testrechnungen mit den wichtigsten Kunden austauschen. Validieren Sie die Dateien vor dem Versand, etwa mit dem frei verfügbaren Prüfwerkzeug der KoSIT.
- Archivierung beider Richtungen: Eingehende und ausgehende E-Rechnungen im Original-XML bzw. als hybride Datei revisionssicher ablegen, mit Index und acht Jahren Aufbewahrung.
- Zentrales Rechnungspostfach einrichten, Ausdrucken als Ablage verbieten, Verfahrensdokumentation aktualisieren.
Stufe 2: Eingang automatisieren (2027)
Formale Prüfung der eingehenden Dateien, Workflow für sachliche Prüfung und Freigabe, Abgleich mit Bestellung und Wareneingang, Übergabe der Rechnungsdaten direkt aus dem XML ans ERP. Hier spielt die E-Rechnung ihren eigentlichen Vorteil aus: Die Datenerfassung per Texterkennung entfällt, die Fehlerquote sinkt deutlich.
Stufe 3: Vollständig digital (bis 2028)
Restliche Papier- und PDF-Lieferanten umstellen, EDI-Verfahren prüfen, gegebenenfalls Anbindung an das Peppol-Netzwerk. Mit der EU-Initiative „VAT in the Digital Age“ (ViDA) kommen ab 2030 Meldepflichten für grenzüberschreitende Umsätze; wer dann schon strukturiert arbeitet, ist vorbereitet.
Was Ihr ECM können muss
| Fähigkeit | Warum | Prüffrage an den Anbieter |
|---|---|---|
| Formate erkennen | XRechnung (UBL und CII) und ZUGFeRD/Factur-X kommen gemischt an | Werden alle Varianten automatisch erkannt und korrekt klassifiziert? |
| Validierung | Format-, Geschäftsregel- und inhaltliche Fehler unterscheiden | Wird gegen EN 16931 und die XRechnung-Regeln geprüft, mit verständlichem Prüfprotokoll? |
| Visualisierung | XML ist für Sachbearbeiter nicht lesbar | Gibt es eine lesbare Ansicht, ohne das Original zu verändern? |
| Revisionssichere Ablage | XML ist das Original | Wird das Original unverändert gespeichert, Konvertate unter demselben Index? |
| Aufbewahrung und Löschung | acht Jahre für Buchungsbelege | Lassen sich Fristen je Dokumentart regeln, inklusive Sperre bei laufender Prüfung? |
| Datenzugriff der Finanzverwaltung | Außenprüfung | Ist ein Export mit Metadaten für die Prüfung möglich? |
| Workflow und ERP-Anbindung | Stufe 2: Automatisierung | Gibt es Standard-Konnektoren zu Ihrem ERP und einen Freigabe-Workflow? |
| Verfahrensdokumentation | Pflicht nach GoBD | Liefert der Anbieter eine Mustervorlage für die Verfahrensdokumentation? |
Lösungstypen im Vergleich
Fast alle im ECM-Radar gelisteten Anbieter unterstützen E-Rechnungen in irgendeiner Form. Die Unterschiede liegen weniger im „Ob“ als in Tiefe, Integrationsaufwand und Einführungszeit. Statt einer Rangliste ordnen wir die Anbieter nach Lösungstypen:
| Lösungstyp und Beispiele im ECM-Radar | Stärke | Worauf achten | Bis Januar realistisch? |
|---|---|---|---|
| Mittelstands-ECM mit Rechnungsmoduld.velop, ELO, DocuWare, Optimal Systems, Ceyoniq, windream, easy archive | Archiv, Eingangsworkflow und ERP-Konnektoren aus einer Hand | Lizenz für das Rechnungsmodul, Partnerkapazität im Jahresendgeschäft | Archiv ja, voller Workflow eher Stufe 2 |
| ProzessplattformJobRouter | flexible Freigabe- und Prüfprozesse, Low-Code | revisionssichere Archivierung ggf. über separates Archiv | mit erfahrenem Partner ja |
| Einstiegs- und Cloud-DMSecoDMS, fileee, AMAGNO | schnell eingeführt, günstig, für kleine Unternehmen | Validierung, Visualisierung und Workflow-Tiefe prüfen | für das Archiv ja |
| Enterprise-PlattformenOpenText, Hyland, Doxis, IBM FileNet | hohe Volumen, SAP-Integration, internationale Formate | E-Rechnung läuft oft über SAP oder Partnerlösungen | nur als Erweiterung bestehender Projekte |
| Microsoft 365 / SharePointMicrosoft | bereits vorhanden, Aufbewahrungsrichtlinien verfügbar | kein E-Rechnungs-Viewer und keine Validierung im Standard; GoBD-Konformität erfordert Zusatzlösung und saubere Konfiguration | nur mit Zusatzlösung |
Unabhängig vom Lösungstyp gilt: Fragen Sie nach Referenzen aus Ihrer Branche, lassen Sie sich die Archivierung einer echten XRechnung und einer ZUGFeRD-Datei im Test zeigen und prüfen Sie, ob das Original nach dem Import unverändert vorliegt. Im interaktiven Vergleich können Sie Archivierung und Prozessautomatisierung gewichten; Grundlagen zur Abgrenzung finden Sie im Beitrag DMS vs. ECM vs. Archiv.
Fazit: Jetzt das Fundament legen, nicht das Gesamtprojekt
Bis zum 1. Januar 2027 ein vollautomatisiertes Rechnungsmanagement einzuführen, ist für die meisten Unternehmen nicht mehr realistisch, und das ist auch nicht nötig. Was nötig ist: ein E-Rechnungsformat aus dem ERP, ein revisionssicheres Archiv, das XML-Originale in beide Richtungen aufbewahrt, und eine Verfahrensdokumentation, die beides beschreibt.
Wer das Archiv jetzt richtig aufsetzt, hat 2027 die Grundlage für den eigentlichen Gewinn: Rechnungen, die nicht mehr abgetippt, sondern direkt verarbeitet werden. Und weil KI-gestützte Rechnungsverarbeitung dann auf sauberen strukturierten Daten aufsetzt statt auf Texterkennung, zahlt sich die Pflicht doppelt aus.
Wie sieht es bei Ihnen aus? Kann Ihr ERP ab Januar E-Rechnungen ausstellen, und wo landet bei Ihnen heute das XML-Original?
Redaktionelle Einordnung des ECM-Radar, Stand 1. November 2026. Quellen: § 14 und § 27 Abs. 38 UStG in der Fassung des Wachstumschancengesetzes; BMF-Schreiben vom 15. Oktober 2024 und 15. Oktober 2025 zur Einführung der obligatorischen E-Rechnung; GoBD; Bürokratieentlastungsgesetz IV; Norm EN 16931; FAQ der Bundessteuerberaterkammer zur E-Rechnung. Die Nennung von Anbietern ist keine Empfehlung und keine Aussage über einzelne Produktfunktionen. Keine Steuerberatung – stimmen Sie Details mit Ihrer Steuerberatung ab.